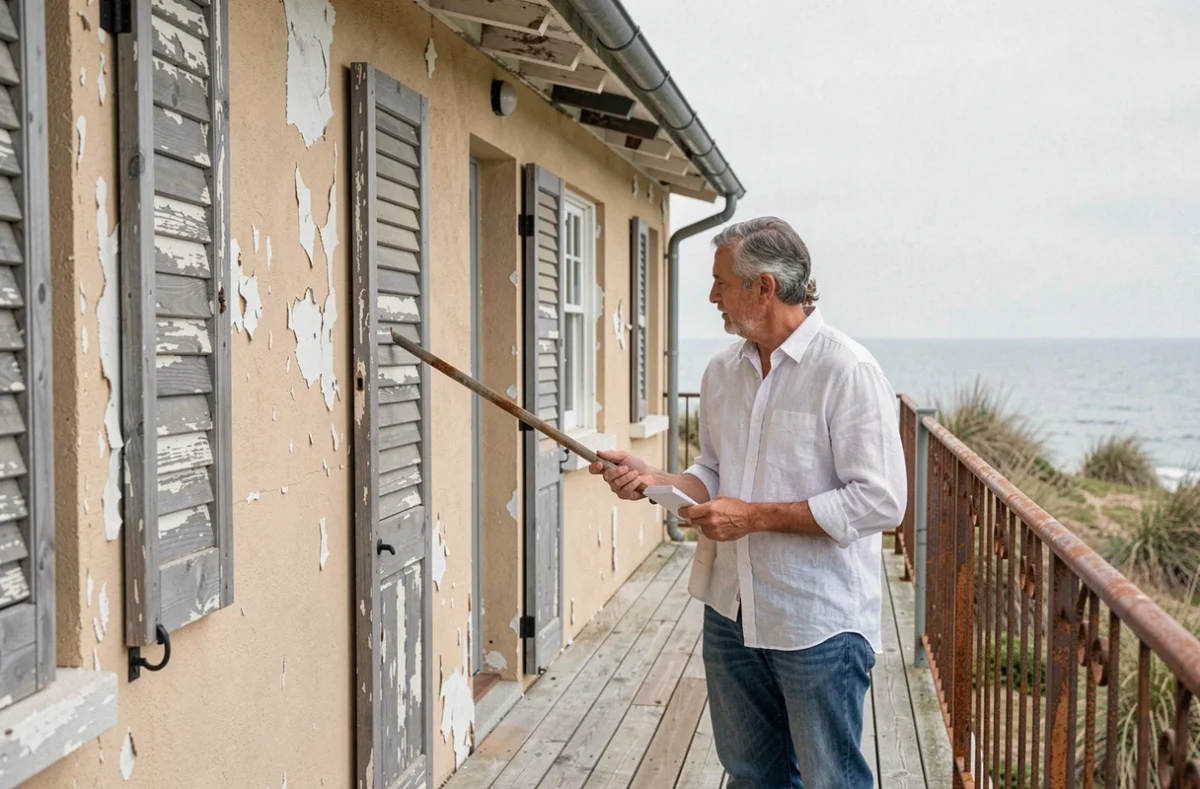
Acheter une maison à rénover bord de mer engage un budget souvent sous-estimé, pour une raison simple : l’environnement marin accélère la dégradation de tous les matériaux. Avant de signer un compromis, plusieurs vérifications s’imposent, qui dépassent largement l’état des murs et de la toiture. Les contraintes réglementaires liées au littoral peuvent, à elles seules, remettre en cause un projet de rénovation entier.
Dégradation par les embruns : ce que le sel abîme en premier
L’air chargé de sel attaque en priorité les menuiseries, les ferrures et les enduits de façade. Dans une maison ancienne exposée au vent du large, les fenêtres et volets peuvent présenter une corrosion avancée même si leur aspect extérieur semble acceptable. Un simple test sur les charnières et les crémones suffit à révéler l’état réel.
La salinité pénètre aussi les maçonneries poreuses. Sur les murs en pierre ou en brique ancienne, les sels solubles migrent avec l’humidité et provoquent des efflorescences, puis un décollement des enduits. une façade dégradée par les sels marins coûte plus cher à traiter qu’une simple réfection d’enduit : il faut parfois purger les sels avant toute application, ce qui allonge les délais et le budget.
Les structures métalliques intégrées, notamment les linteaux anciens ou les tirants de charpente, méritent une attention particulière. Leur rouillage peut être invisible depuis l’intérieur, mais fragilise l’ensemble de la structure porteuse.
Humidité et ventilation : les deux risques structurels à inspecter
L’humidité dans une maison bord de mer a plusieurs origines distinctes, et les confondre conduit à des devis inadaptés. L’humidité de condensation, liée à une ventilation insuffisante, se traite autrement que les remontées capillaires par le sol ou les infiltrations par la toiture.
Dans les maisons anciennes du littoral, les trois sources coexistent fréquemment. une expertise humidité indépendante avant l’achat est le seul moyen d’identifier l’origine exacte et d’estimer le coût des travaux correctifs. Un constat d’humidité vague dans le diagnostic ne suffit pas.
- Vérifiez les traces brunes ou grises en bas des murs, en particulier dans les pièces nord et les sous-sols, qui révèlent des remontées capillaires actives.
- Inspectez les caissons de volets roulants et les encadrements de fenêtres, zones de condensation fréquentes dans les logements peu ventilés.
- Contrôlez l’état de la charpente depuis les combles : un bois foncé, friable ou portant des traces de moisissure signale une infiltration ancienne, parfois longtemps après que la fuite a été colmatée.
La charpente est un poste budgétaire lourd. Dans une maison exposée aux intempéries côtières, le remplacement partiel ou total d’une charpente peut représenter une part significative du budget de rénovation total.
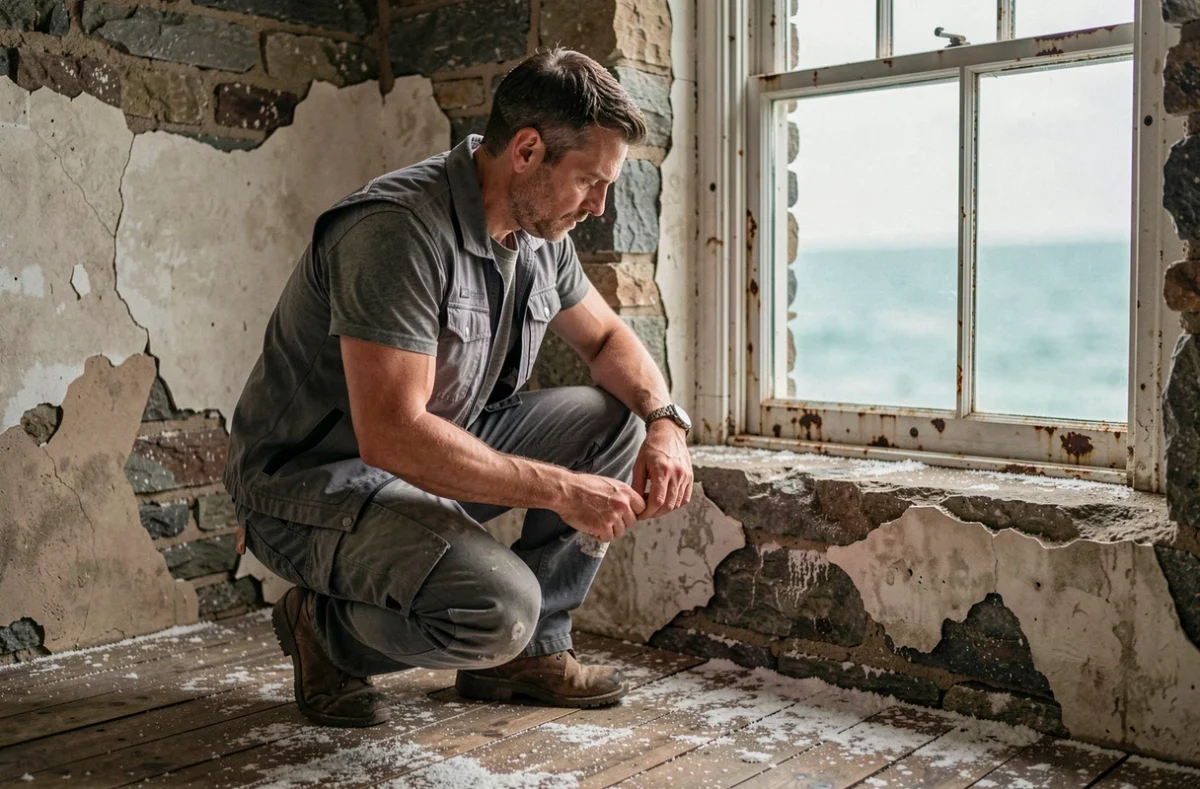
Loi Littoral et PLU : vérifier la faisabilité réglementaire avant de signer
C’est le point que les visites de bien ignorent presque systématiquement, et pourtant l’un des plus déterminants. La loi Littoral, complétée par les plans locaux d’urbanisme (PLU), impose des règles strictes sur les communes côtières : interdiction de construire dans la bande des cent mètres à compter du rivage, extension limitée de l’urbanisation, protection des espaces proches du rivage.
Pour une maison à rénover, ces règles affectent directement ce qu’il est possible de faire. Une extension, la création d’ouvertures supplémentaires, la surélévation ou même la reconstruction après démolition partielle peuvent être interdites ou soumises à des conditions très restrictives selon la zone où se trouve le bien.
La démarche à effectuer avant tout compromis est précise :
- Consulter le PLU de la commune auprès du service urbanisme : il indique la zone (Nc, NL, Lc selon les communes) et les droits attachés à la parcelle.
- Demander un certificat d’urbanisme opérationnel (CUo) pour les travaux envisagés : ce document engage la commune et fixe les règles applicables à la date de la demande.
- Vérifier si le bien est situé dans un secteur soumis au recul du trait de côte, ce qui peut déclencher des servitudes supplémentaires ou une obligation d’information de l’acheteur.
Le recul du trait de côte est désormais intégré dans certains documents d’urbanisme. Dans les communes les plus exposées, des zones dites « à risques à horizon trente ou cent ans » apparaissent dans les PLU, avec des restrictions sur les travaux susceptibles d’augmenter la durée d’exposition ou la valeur patrimoniale du bien.
un certificat d’urbanisme négatif sur les travaux projetés annule économiquement l’intérêt du projet, quelle que soit la qualité du bâti. Obtenir ce document avant la signature du compromis, et non après, est la seule façon d’éviter d’acheter une maison dont la rénovation envisagée est partiellement ou totalement bloquée.
Budget de rénovation bord de mer : pourquoi les devis classiques sous-estiment les coûts
Un devis établi par un artisan peu habitué aux contraintes côtières peut oublier des postes entiers. Les matériaux utilisés en bord de mer doivent résister à la corrosion saline : aluminium anodisé ou PVC renforcé pour les menuiseries, peintures et enduits certifiés pour environnement marin, traitement de charpente adapté aux taux d’humidité élevés.
L’accessibilité du chantier entre aussi en compte. Certaines maisons en bord de mer sont situées sur des terrains en pente, en impasse ou soumises à des restrictions de stationnement pour les véhicules de livraison. Ces contraintes logistiques allongent les délais et augmentent les coûts de main-d’oeuvre.
La fiscalité locale mérite aussi d’être vérifiée avant l’achat. Certaines communes littorales appliquent une taxe sur les résidences secondaires, et les travaux importants peuvent entraîner une réévaluation de la valeur locative cadastrale, donc une hausse de la taxe foncière. Ces éléments ne figurent dans aucun diagnostic obligatoire et doivent être recherchés directement auprès des services fiscaux de la commune.
Assainissement et risques naturels : deux diagnostics à ne pas négliger
Le raccordement au réseau public d’assainissement n’est pas systématique dans les communes littorales, en particulier pour les maisons isolées ou situées en zone naturelle protégée. Une installation autonome ancienne peut être non conforme aux normes actuelles, ce qui impose une mise aux normes à la charge de l’acheteur dans un délai contraint après la vente.
Les risques naturels spécifiques au littoral – submersion marine, érosion côtière, aléa tempête – doivent figurer dans l’état des risques et pollutions (ERP) remis lors de la vente. Ce document est obligatoire, mais sa lecture demande de croiser les informations avec les cartes de zonage disponibles auprès des préfectures. une zone classée « rouge submersion » interdit généralement tout agrandissement, même si la maison existante peut être conservée.
L’inspection du terrain lui-même – stabilité du sol, présence de zones humides, risque de glissement – complète le tableau. Dans certaines configurations de falaise ou de dune, le recul du trait de côte peut menacer l’intégrité du terrain à une échéance mesurable, indépendamment de l’état du bâti. Cette donnée est consultable sur le portail Géorisques, accessible gratuitement avant toute visite.